Domain handreinigungsmittel24.de kaufen?
Wir ziehen mit dem Projekt
handreinigungsmittel24.de um.
Sind Sie am Kauf der Domain
handreinigungsmittel24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handreinigungsmittel24.de kaufen?
Kann man mit Desinfektionsmittel Viren, Keime und Bakterien in der Nase abtöten?
Es gibt spezielle Nasensprays und -tropfen, die antimikrobielle Eigenschaften haben und dazu beitragen können, Viren, Keime und Bakterien in der Nase abzutöten. Diese Produkte enthalten in der Regel desinfizierende Wirkstoffe wie beispielsweise Povidon-Iod oder Chlorhexidin. Es ist jedoch wichtig zu beachten, dass nicht alle Desinfektionsmittel für die Anwendung in der Nase geeignet sind und dass eine regelmäßige Anwendung möglicherweise nicht empfohlen wird, da dies die natürliche Schutzfunktion der Nasenschleimhaut beeinträchtigen kann. Es ist daher ratsam, vor der Verwendung solcher Produkte einen Arzt oder Apotheker zu konsultieren. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Ähnliche Suchbegriffe für Investmentfonds-im-Steuerrecht-Fachbücher
Top-Angebote
Produkte zum Begriff Investmentfonds-im-Steuerrecht-Fachbücher:
-
BioDesinfection Desinfektionsmittel 10 L Flächendesinfektion wirksam gegen Viren (viruzid), Bakterien, Hefen und SchimmelFlächendesinfektion vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-96270 Gebrauchsfertige, wässrige Lösung zur Raumluft- und Ober- flächenentkeimung. Wirksam gegen Viren (viruzid), Bakterien, Hefen und Schimmel. Produkt kann in verdünnter Form kontinuierlich vernebelt werden zur Sanitation (Senkung der allgemeinen Keimbelastung). ENTHÄLT: Trinkwasser (ca. 86 %), Wasserstoffperoxid, Urea, Milchsäure. LAGERUNG: Vor Licht und Wärme schützen. Verarbeitungshilfsstoff mit biozider Wirkung. Vor Gebrauch bitte Materialverträglichkeit prüfen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.154,70 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
SYDROS UV-C LED - für Wasserfilter & Stand-alone UV-C LED mit 260–280 nm reduziert Bakterien, Viren und Keime direkt im Wasserfluss, ohne Chemie und ohne Rückstände<p>Die <strong>Sydros UV-C LED Lampe</strong> ist die ideale Lösung für alle, die Wert auf sauberes und sicheres Trinkwasser legen. Diese innovative Lampe kann sowohl in gängigen Wasserfiltern als auch als <strong>Stand-alone-Filter</strong> eingesetzt werden, um Bakterienkulturen effektiv zu reduzieren. Mit einem beeindruckenden Schutzmechanismus entfernt sie zuverlässig bis zu <strong>99,99 %</strong> aller Keime und Kolonien im Wasser, sodass Du bei jedem Schluck auf höchste Sicherheit vertrauen kannst.</p><p>Ein herausragendes Merkmal der Sydros UV-C LED Lampe ist die chemiefreie Wasseraufbereitung. Das UV-Licht wirkt sofort und sorgt für reines, natürliches Wasser, das für die ganze Familie unbedenklich ist. Die Installation und Wartung sind denkbar einfach, da die Lampe für alle gängigen Filtergehäuse geeignet ist und eine langlebige UV-Lampe mit einer Betriebsdauer von bis zu <strong>8.000 Stunden</strong> bietet. Die werkzeuglose Wartung ermöglicht es Dir, die Lampe mühelos zu wechseln und so stets für frisches Wasser zu sorgen.</p><p>Dank der effizienten LED-Technologie ist die Sydros UV-C LED Lampe nicht nur langlebig, sondern auch <strong>energiesparend</strong>. Der niedrige Stromverbrauch und die lange Lebensdauer tragen zu minimalen Betriebskosten bei. Zudem ist die Lampe universell kompatibel und kann problemlos als Nachrüstmodul in bestehende Wasserfiltersysteme integriert werden. Genieße die Vorteile von sauberem Wasser mit der Sydros UV-C LED Lampe und schütze Deine Familie vor schädlichen Keimen.</p>89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Wie verhalten sich Bakterien, Keime, Viren und Bazillen im Supermarkt?
Bakterien, Keime, Viren und Bazillen können im Supermarkt auf verschiedenen Oberflächen vorhanden sein, insbesondere auf Lebensmitteln, Einkaufswagen und Türgriffen. Sie können sich durch direkten Kontakt mit kontaminierten Oberflächen oder durch Tröpfcheninfektion von einer infizierten Person ausbreiten. Es ist wichtig, gute Hygienemaßnahmen wie regelmäßiges Händewaschen, Desinfektion von Einkaufswagen und das Vermeiden von Berührungen des Gesichts einzuhalten, um die Ausbreitung von Krankheitserregern zu minimieren. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Investmentfonds-im-Steuerrecht-Fachbücher:
-
Desinfektionsmittel Ultra 500ml Wirksamer Schutz vor VirenFlächen Desinfektion Ultra" unterstützt bei der hygienischen Reinigung des Haushalts und sorgt für optimalen Schutz gegen die Ausbreitung von Viren, Bakterien und Pilzen in allen Lebensbereichen. Reinigt schnell und desinfiziert nachhaltig in einem Arbeitsgang. Hochwirksam gegen Viren, Bakterien und Pilze. Frei von Alkohol, Chlor, Duft- und Farbstoffen. Ideal für hygienesensible Bereiche im privaten und gewerblichen Umfeld. Einsatzgebiete: Türgriffe, WC-Sitze, Telefone, Tastaturen, Armaturen, Fußböden, Treppengeländer, Möbel und (Kühl)-Schränke, Oberflächen mit Lebensmittelkontakt, Mülleimer, Fahrzeuginnenräume, Fitnessgeräte uvm. Biozide vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen. 500 ml "12,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BioDesinfection Desinfektionsmittel 10 L Flächendesinfektion wirksam gegen Viren (viruzid), Bakterien, Hefen und SchimmelFlächendesinfektion vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-96270 Gebrauchsfertige, wässrige Lösung zur Raumluft- und Ober- flächenentkeimung. Wirksam gegen Viren (viruzid), Bakterien, Hefen und Schimmel. Produkt kann in verdünnter Form kontinuierlich vernebelt werden zur Sanitation (Senkung der allgemeinen Keimbelastung). ENTHÄLT: Trinkwasser (ca. 86 %), Wasserstoffperoxid, Urea, Milchsäure. LAGERUNG: Vor Licht und Wärme schützen. Verarbeitungshilfsstoff mit biozider Wirkung. Vor Gebrauch bitte Materialverträglichkeit prüfen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.154,70 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
SYDROS UV-C LED - für Wasserfilter & Stand-alone UV-C LED mit 260–280 nm reduziert Bakterien, Viren und Keime direkt im Wasserfluss, ohne Chemie und ohne Rückstände<p>Die <strong>Sydros UV-C LED Lampe</strong> ist die ideale Lösung für alle, die Wert auf sauberes und sicheres Trinkwasser legen. Diese innovative Lampe kann sowohl in gängigen Wasserfiltern als auch als <strong>Stand-alone-Filter</strong> eingesetzt werden, um Bakterienkulturen effektiv zu reduzieren. Mit einem beeindruckenden Schutzmechanismus entfernt sie zuverlässig bis zu <strong>99,99 %</strong> aller Keime und Kolonien im Wasser, sodass Du bei jedem Schluck auf höchste Sicherheit vertrauen kannst.</p><p>Ein herausragendes Merkmal der Sydros UV-C LED Lampe ist die chemiefreie Wasseraufbereitung. Das UV-Licht wirkt sofort und sorgt für reines, natürliches Wasser, das für die ganze Familie unbedenklich ist. Die Installation und Wartung sind denkbar einfach, da die Lampe für alle gängigen Filtergehäuse geeignet ist und eine langlebige UV-Lampe mit einer Betriebsdauer von bis zu <strong>8.000 Stunden</strong> bietet. Die werkzeuglose Wartung ermöglicht es Dir, die Lampe mühelos zu wechseln und so stets für frisches Wasser zu sorgen.</p><p>Dank der effizienten LED-Technologie ist die Sydros UV-C LED Lampe nicht nur langlebig, sondern auch <strong>energiesparend</strong>. Der niedrige Stromverbrauch und die lange Lebensdauer tragen zu minimalen Betriebskosten bei. Zudem ist die Lampe universell kompatibel und kann problemlos als Nachrüstmodul in bestehende Wasserfiltersysteme integriert werden. Genieße die Vorteile von sauberem Wasser mit der Sydros UV-C LED Lampe und schütze Deine Familie vor schädlichen Keimen.</p>89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man mit Desinfektionsmittel Viren, Keime und Bakterien in der Nase abtöten?
Es gibt spezielle Nasensprays und -tropfen, die antimikrobielle Eigenschaften haben und dazu beitragen können, Viren, Keime und Bakterien in der Nase abzutöten. Diese Produkte enthalten in der Regel desinfizierende Wirkstoffe wie beispielsweise Povidon-Iod oder Chlorhexidin. Es ist jedoch wichtig zu beachten, dass nicht alle Desinfektionsmittel für die Anwendung in der Nase geeignet sind und dass eine regelmäßige Anwendung möglicherweise nicht empfohlen wird, da dies die natürliche Schutzfunktion der Nasenschleimhaut beeinträchtigen kann. Es ist daher ratsam, vor der Verwendung solcher Produkte einen Arzt oder Apotheker zu konsultieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Investmentfonds-im-Steuerrecht-Fachbücher
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thierfeld, Rainer: Stille Gesellschaft im SteuerrechtStille Gesellschaft im Steuerrecht , Die stille Gesellschaft nimmt sowohl im Handelsrecht als auch im Steuerrecht eine Sonderstellung ein. Da sie weder als reines Schuldverhältnis noch als Personengesellschaft beurteilt wird, ergeben sich für fast alle Steuerrechtsgebiete Besonderheiten, die es zu beachten gilt. Ausgehend von der Darstellung der handelsrechtlichen Grundlagen und Erfordernisse werden diese steuerrechtlichen Besonderheiten der stillen Gesellschaft von der Gründung bis zur Auflösung umfassend und mithilfe zahlreicher Beispiele praxisnah erläutert. Schwerpunkt des Bandes sind die Probleme bei der typischen stillen Gesellschaft; aber auch die davon abweichenden Regelungen für die atypische stille Gesellschaft werden ausführlich behandelt. Der Anhang enthält neben der Wiedergabe der gesetzlichen Bestimmungen auch ein zusammenfassendes Beispiel zum Jahresabschluss der Gesellschaft sowie einen Mustervertrag über die Errichtung einer typischen stillen Gesellschaft. Dieser Band ist nicht nur eine nützliche Orientierungshilfe für potenzielle stille Gesellschafter, sondern insbesondere auch ein unverzichtbarer Ratgeber für alle, die an der Besteuerung der stillen Gesellschaft mitwirken, sei es als Steuerberater, Finanzbeamter oder als Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20240314, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Thierfeld, Rainer, Edition: REV, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 216, Keyword: Atypische stille Gesellschaft; Auslandsbeziehungen - Auflösung usw.; Gründung - Besteuerung - Bilanzierung; Stille Gesellschaft; Typische stille Gesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 244, Breite: 178, Höhe: 19, Gewicht: 513, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
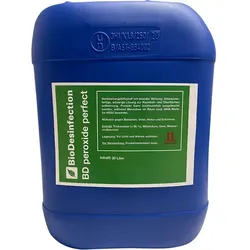
BioDesinfection Desinfektionsmittel 20 L Flächendesinfektion wirksam gegen Viren (viruzid), Bakterien, Hefen und SchimmelFlächendesinfektion vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-96270 Gebrauchsfertige, wässrige Lösung zur Raumluft- und Ober- flächenentkeimung. Wirksam gegen Viren (viruzid), Bakterien, Hefen und Schimmel. Produkt kann in verdünnter Form kontinuierlich vernebelt werden zur Sanitation (Senkung der allgemeinen Keimbelastung). ENTHÄLT: Trinkwasser (ca. 86 %), Wasserstoffperoxid, Urea, Milchsäure. LAGERUNG: Vor Licht und Wärme schützen. Verarbeitungshilfsstoff mit biozider Wirkung. Vor Gebrauch bitte Materialverträglichkeit prüfen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 3-5 Tage.273,70 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie verhalten sich Bakterien, Keime, Viren und Bazillen im Supermarkt?
Bakterien, Keime, Viren und Bazillen können im Supermarkt auf verschiedenen Oberflächen vorhanden sein, insbesondere auf Lebensmitteln, Einkaufswagen und Türgriffen. Sie können sich durch direkten Kontakt mit kontaminierten Oberflächen oder durch Tröpfcheninfektion von einer infizierten Person ausbreiten. Es ist wichtig, gute Hygienemaßnahmen wie regelmäßiges Händewaschen, Desinfektion von Einkaufswagen und das Vermeiden von Berührungen des Gesichts einzuhalten, um die Ausbreitung von Krankheitserregern zu minimieren. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.